ジュニアNISAで160万→320万になった話と2027年こどもNISAの準備|インフレ時代の子育てとお金
公開
楽天証券でジュニアNISAを子供2人分やったアラフォーリーマンの体験談。160万円が約2倍になった経緯と、2027年から始まる「こどもNISA」制度の内容・複利シミュレーション・インフレ対策の考え方まで全部まとめます。
※本記事はプロモーション(広告)を含みます。
🔍 こんな疑問に答えます
ジュニアNISAはもう売ったほうがいい?残しておける?2027年の「こどもNISA」は何が変わる?いつから申し込める?
楽天証券で子どもの口座を作る手順は?住民票は要る?
📈 この記事はジュニアNISA・こどもNISAの運用実績や制度を知りたい方向け
楽天証券で160万→320万になった実体験と2027年こどもNISA制度の準備を扱います。
学資保険とどっちにすべきか迷ってる方は、姉妹記事 「学資保険に入らなかった理由|年収400万家庭がインフレ負け・毒にも薬にもならないと判断した話」 で比較を解説しています。
結論:ジュニアNISAは「160万→320万」で売却済み、2027年「こどもNISA」に集約予定
子供2人分の教育資金として、楽天証券でジュニアNISAに160万円積み立てた結果、約320万円になったタイミングで、いったん全額売却しました。
理由はシンプルで、2027年1月から始まる新制度「こどもNISA」に資金を集約したいからです。2026年10月1日からは、楽天証券やSBI証券で申し込みの受付も始まりました(制度の中身は、このあと金融庁の資料で確認した内容を載せています)。親が今動くかどうかで子の20年後の選択肢が変わる——その本質は変わりませんが、制度が変わるならより長く・より効率よく複利を効かせられる新枠に乗せ直すのが合理的と判断しました。
お金の勉強を始めて、自分のNISAと並行して「子供の分もやった方がいい」と知り、楽天証券でジュニアNISA口座を子供2人分開設したのが2022年。そこから3〜4年でできたこと・気づいたこと・売却の判断を、実体験ベースで書きます。
子供の口座を作るとき「これが将来の選択肢を広げる」と思って動いた。親が今動くかどうかで、子供の20年後が変わると思ってる。
実際にやったこと
証券会社と投資先
- 証券会社:楽天証券(自分のNISAと同じにした)
- 投資先:eMAXIS Slim 米国株式(S&P500)と eMAXIS Slim 全世界株式(オルカン)の2本
S&P500とオルカンに分けたのは、「アメリカ一択が不安な部分もあるし、全世界でも持っておこうか」という感覚でした。今思えばどちらでもよかったかもしれませんが、結果的には正解でした。
投資金額
ジュニアNISAの年間上限は80万円。子供2人分なので合計年間160万円を入れました。
| 子供1 | 子供2 | 合計 | |
|---|---|---|---|
| 年間投資額 | 80万円 | 80万円 | 160万円 |
| 投資先 | S&P500+オルカン | S&P500+オルカン | ー |
結果:160万円が約320万円になった
積み立てた資産がおよそ2倍になりました。
自分のNISAと同様、S&P500を中心に積み上げたことで、円安・米国株高の恩恵をしっかり受けられた形です。
「子供名義の口座でやっているだけ」で、特別なことは何もしていません。放置していたら増えていた、というのが正直なところです。
160万円が約320万円。「特別なことは何もしていない」が一番正直な感想。ほったらかしたら増えてた。これが複利の力ってやつ。
ジュニアNISAは2023年末で廃止に → 売却して2027年に備える
ジュニアNISAは2023年12月末で新規投資が終了しました。
ただし、口座自体はそのまま保有継続が可能で、18歳になるまで非課税で運用を続けることができます。途中解約も2024年以降はいつでも可能になりました。
旧ジュニアNISAの分はすでに売却しました。理由は、2027年から「こどもNISA」という新制度が始まるからです。新制度に切り替えるための原資として確保しておくことにしました。
2027年から始まる「こどもNISA」とは
2025年12月の令和8年度税制改正大綱で、NISAの「つみたて投資枠」の年齢制限をなくし、0〜17歳も使えるようにすることが決まりました。金融庁は2027年1月からとしています。証券会社では「こどもNISA」と呼ばれています。
2026年10月1日から、楽天証券・SBI証券などで申し込みの受付が始まっています。 10〜12月に申し込んだ場合、口座ができるのは2027年1月以降です(証券会社の審査に加えて税務署の審査があります)。
こどもNISAの主な内容
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0〜17歳 |
| 使える枠 | つみたて投資枠のみ(長期の積立・分散投資に向いた一定の投資信託) |
| 年間投資上限 | 60万円 |
| 非課税保有上限 | 600万円 |
| 非課税期間 | 無期限 |
| 引き出し | 0〜17歳の間は原則できない。12歳以降は、子どものためのお金で、子どもが同意した場合に、親などが申し出れば可能 |
| 18歳になったら | 大人のNISA(つみたて投資枠・成長投資枠)へ自動的に移行 |
| 金融機関の変更 | 17歳までは変更できない |
| 申し込み | 親などが手続き。楽天証券・SBI証券では、親の総合口座が必要 |
(出典:金融庁 NISA特設ウェブサイト「NISAを知る」、金融庁 令和8年度税制改正について、楽天証券 こどもNISA口座開設受付開始のお知らせ、SBI証券のこどもNISA/2026年10月19日確認)
旧ジュニアNISAとの主な違い
| 旧ジュニアNISA | こどもNISA(2027年〜) | |
|---|---|---|
| 年間投資枠 | 80万円 | 60万円 |
| 非課税投資上限 | ー | 600万円 |
| 引き出し | 2024年以降はいつでも可(制度が終わったため) | 12歳以降、子の同意など条件つきで可 |
| 18歳になったら | ー | 大人のNISAへ自動的に移行 |
年間枠は80万円→60万円に減ったものの、非課税期間が無期限で、18歳になると大人のNISAへ自動的に移るので、子どもが大人になってからもそのまま育て続けられます。一方で、17歳までは原則引き出せない(12歳以降は条件つき)ので、近いうちに使うお金を入れる口座ではありません。
年間60万・最大600万・非課税無期限。これ、早く始めるほど有利な制度。うちの子は5歳と8歳。2026年10月に、2人分まとめて申し込みました。
複利の力:早く始めるほど差がつく
「なぜ早く始めるほどいいのか」を数字で見てみます。
仮に100万円を年利7%で複利運用した場合:
| 運用開始年齢 | 65歳時点の金額(概算) |
|---|---|
| 0歳(65年運用) | 約5,800万円 |
| 5歳(60年運用) | 約4,000万円 |
| 8歳(57年運用) | 約3,500万円 |
| 20歳(45年運用) | 約2,100万円 |
| 30歳(35年運用) | 約1,100万円 |
100万円が65年で約5,800万円。5歳と30歳では最終金額が4倍近く変わる。
もちろん年利7%が保証されているわけではありません。投資にはリスクがあります。ただ、過去のデータを見ると、世界株式インデックスファンドの長期平均リターンはおおよそ年5〜8%程度と言われています。
現金で持ち続けることのリスクを数字で見る
投資が怖いという気持ちはわかります。自分もそうでした。
でも「投資しないことのリスク」も同じくらい考える必要があります。
年間2%のインフレが続いた場合、100万円の実質的な価値は:
| 経過年数 | 実質的な価値 |
|---|---|
| 10年後 | 約82万円 |
| 20年後 | 約67万円 |
| 30年後 | 約55万円 |
何もしなくても、現金の価値は時間と共に下がっていく。 これがインフレのリアルです。
銀行に預けているだけでは、この目減りを止められません。
「貯金=安全」という感覚がずっとあったけど、インフレを考えると現金だけ持ち続けることの方がリスクだと気づいた。それで2022年にNISAを始めた。
証券会社選び:SBI証券か楽天証券か
うちは自分がSBI証券、妻が楽天証券でNISAを運用中。子どものこどもNISAは、妻と同じ楽天証券で申し込みました。
自分がSBI証券:個別銘柄数が多い
NISAのメインはインデックスファンドの積み立てですが、勉強がてら高配当株投資も少しずつやっています。SBI証券は個別株の取り扱い数が多く、銘柄を選ぶ幅が広いのが魅力。SBI証券プラスという専用アプリで操作性も大きく改善されています。
妻が楽天証券:アプリの使いやすさ
妻は個別株はやっておらず、インデックスファンドの積み立てに絞っています。楽天証券のアプリは画面がわかりやすく、設定したら確認するだけ。楽天ポイントとの連携もあって日常生活との相性もいいです。
✅ SBI証券:個別株・高配当株もやりたい人に。銘柄数が多く選択肢が広い
✅ 楽天証券:積み立てに集中したい人に。アプリがシンプルで使いやすい
口座開設の手順は SBI証券の開設手順・楽天証券の開設手順 にまとめています。
うちが実際に申し込んだ流れ(楽天証券・2026年10月)
受付が始まってすぐ、子ども2人分を楽天証券で申し込みました。実際の流れはこうでした。
| 日付 | やったこと・届いたもの |
|---|---|
| 申し込み前 | 市役所の出張所で、子どものマイナンバーが載った**住民票の写し(世帯全員分)**を取得 |
| 10月9日 | 親(自分)の楽天証券にログインして申し込み。住民票の写しを撮影してアップロード。世帯全員が載った住民票なので、2人分でも1通で足りた。2人分を続けて申し込めた(受付メールは約1分おき) |
| 10月9日 | 「こどもNISA口座開設のお申込みを受け付けました」というメールが、親と子どもそれぞれに届く |
| 10月13日 | 「申請内容の確認が完了しました」というメール。楽天証券の書類確認は4日で終わった |
| 2027年1月上旬 | 開設の案内が来る予定(受付状況の画面に「2027年1月上旬の開設のご案内までお待ちください」とある)。税務署の審査は1月から始まり、審査中でも開設済みになれば取引できる |
申し込みの状況は、親のアカウントでログインして「NISA → 管理・手続き →『こどもNISA口座』タブ」で確認できます。うちの画面(2026年10月19日時点)はこうなっていました。
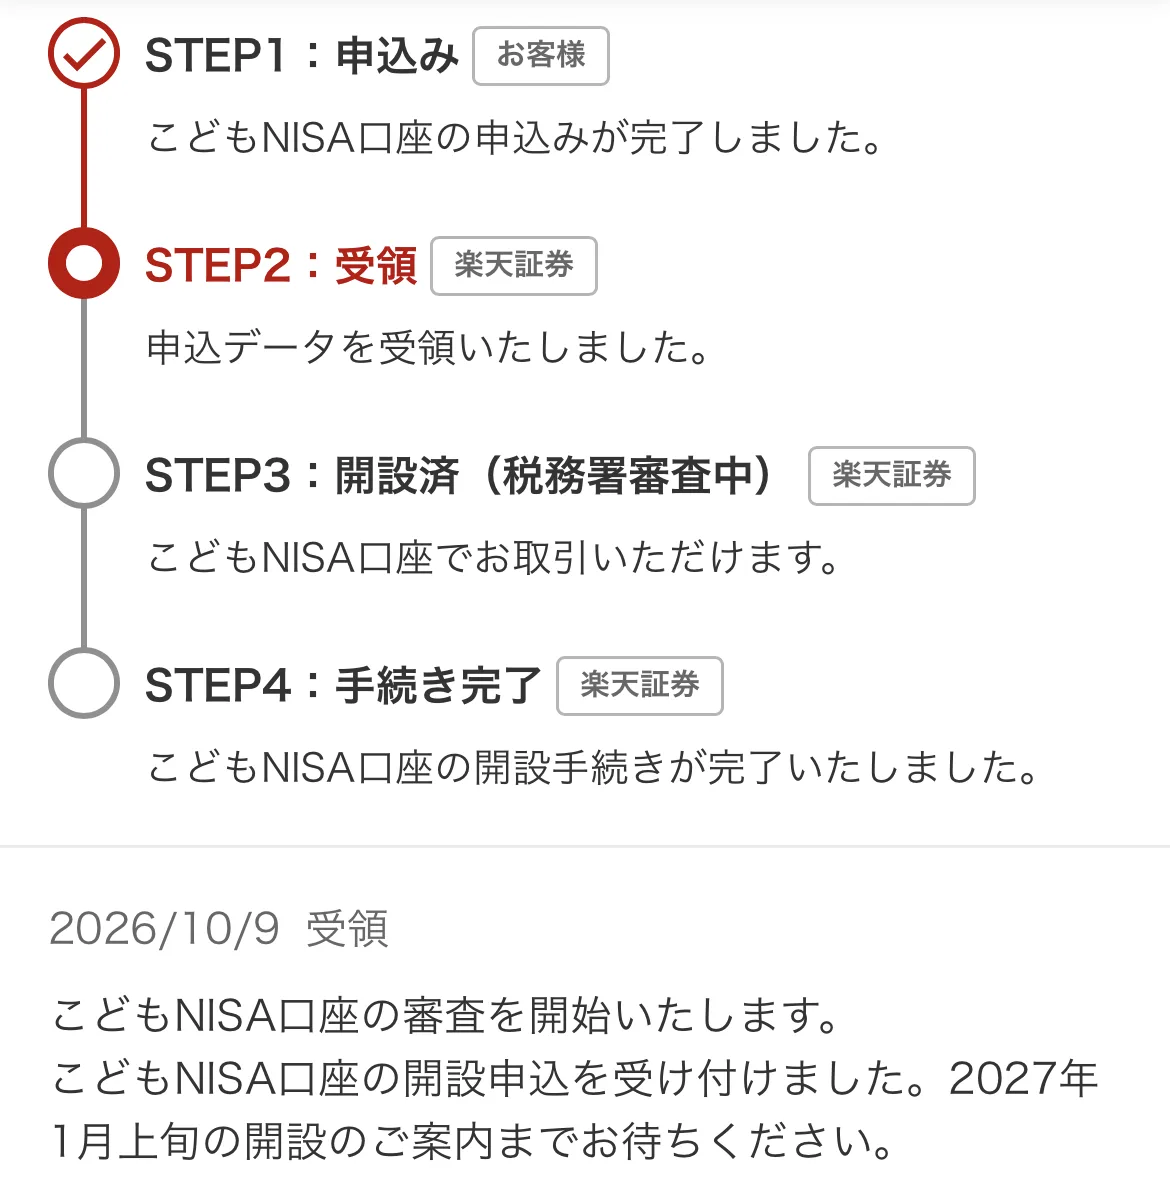
4つの段階のうち、今は2つ目の「受領」です。3つ目の「開設済(税務署審査中)」になると、税務署の審査が終わる前でも取引できるようになります。
親が楽天証券の口座を持っていない場合は、先に親の口座を作る必要があるので、そのぶん時間がかかります。うちはすでに持っていたので、申し込み自体はすぐ終わりました。
親の証券口座をこれから初めて作る方へ:うちはふだん、ネットで申し込むときにポイントサイトの「モッピー」を通しています。ポイントサイトには、証券口座の開設でポイントがもらえる案件が出ていることがあります(対象の証券会社やポイント数は時期で変わるので、申し込む前にモッピーの画面で確認してください)。モッピーにまだ登録していない場合は、下の紹介リンクから登録できます。
ポイントサイト(我が家が使っているもの)
※紹介リンクから登録すると、紹介した私にもポイントが入ります。登録の特典や条件は時期で変わるため、モッピーの公式ページでご確認ください。
つまずきやすいのは住民票です。マイナンバーが載っていて、世帯全員が載っているものが必要なので、取るときに窓口で伝えるのを忘れないようにしてください。
後から知ったこと:ジュニアNISAは売らなくてもよかった
正直に書いておくと、調べ直して分かったことがあります。
- ジュニアNISAの中身は、こどもNISAに移せません(別の制度です)
- ジュニアNISAは、売らずに持っていれば18歳まで非課税のまま置いておけました
つまり「こどもNISAを始めるために売る」必要はなく、両方を並べて持つこともできたということです。売ったときの利益に税金はかかっていないので損をしたわけではありませんが、こどもNISAには1人年60万円までしか入れられないので、2人分の約320万円を入れ直すには約3年かかります。
これからジュニアNISAの残高をどうするか迷っている方は、「売ってこどもNISAに乗せ直す」のが唯一の道ではないことを知ったうえで決めてください。
2027年のこどもNISAに向けて今からできること
こどもNISAは2027年1月開始ですが、今から準備しておけることがあります。
1. 自分のNISAを先に整える
まだNISAをやっていない場合は、まず自分の口座から始めるのが先決です。子どものNISAより自分のNISAを先に満額使うのが基本的な考え方。
2. 子供名義の口座と、こどもNISAを申し込む
2026年10月1日から、楽天証券・SBI証券などで申し込みの受付が始まっています。楽天証券では、子どもの未成年口座とこどもNISA口座を同時に申し込めます。必要書類として、子どものマイナンバーが載った住民票の写しなどが求められます(同居か別居かで追加書類が変わります)。すでに自分や家族で使っている証券会社があるなら、同じところにまとめると管理がしやすいです。
3. 年間60万円の積立計画を立てる
月5万円の積立で年間60万円ちょうど。家計に合わせて無理のない範囲で計画しましょう。
4. 投資先を決めておく
こどもNISAでも、基本は全世界株式インデックスファンド(オルカン)やS&P500連動ファンドが選ばれやすいです。長期保有することで複利が最大限に効きます。
まとめ:早く始めて長く持つ
- 旧ジュニアNISAで160万円→約320万円になった(楽天証券・2人分)
- 旧ジュニアNISAは廃止 → 売却して2027年に備える
- 2027年1月からこどもNISA:年間60万円・最大600万円・非課税無期限・つみたて投資枠のみ・18歳で大人のNISAへ自動移行。申し込みは2026年10月から受付中
- 複利の力は圧倒的:5歳から始めるのと30歳から始めるのでは将来の金額が4倍近く変わる
- インフレで現金の価値は時間とともに下がる:何もしないことのリスクも考える
申し込みはもう始まっています。2027年が来る前に口座と計画を準備しておく。「始めよう」と思った時に動けるかどうかで、子供の将来が変わると本気で思っています。
うちの5歳・8歳に、できるだけ早くお金を働かせてあげたい。申し込みは済ませたので、あとは2027年1月の開始を待つだけ。自分が若いうちに気づいていれば、と思うからこそ子どもには早くやってあげたい。
NISAや家計の見直しシリーズ:学資保険に入らなかった理由・S&P500の積立実績・保険見直し もあわせてどうぞ。
※投資にはリスクがあります。本記事は特定の金融商品の購入を推奨するものではありません。投資の判断はご自身の責任でお願いします。
この記事を書いた人:てつや40歳会社員・妻と子ども2人
- 🏠 築3年で買った中古戸建て(2020年築)×太陽光2.2kW+蓄電池6.5kWh|5年分のHEMS実データを公開中
- 💰 FXで100万円溶かす → 中古せどり3年目・月5〜10万円で立て直し
- 📚 Kindle『築3年の中古戸建て2,750万購入記』著者
この記事が役に立ったら
X(@tetsuya_life39)をフォロー